Aturan Tiga Kategori: Cara Solopreneur Mencegah Lifestyle Inflation Tanpa Kehilangan Kebebasan
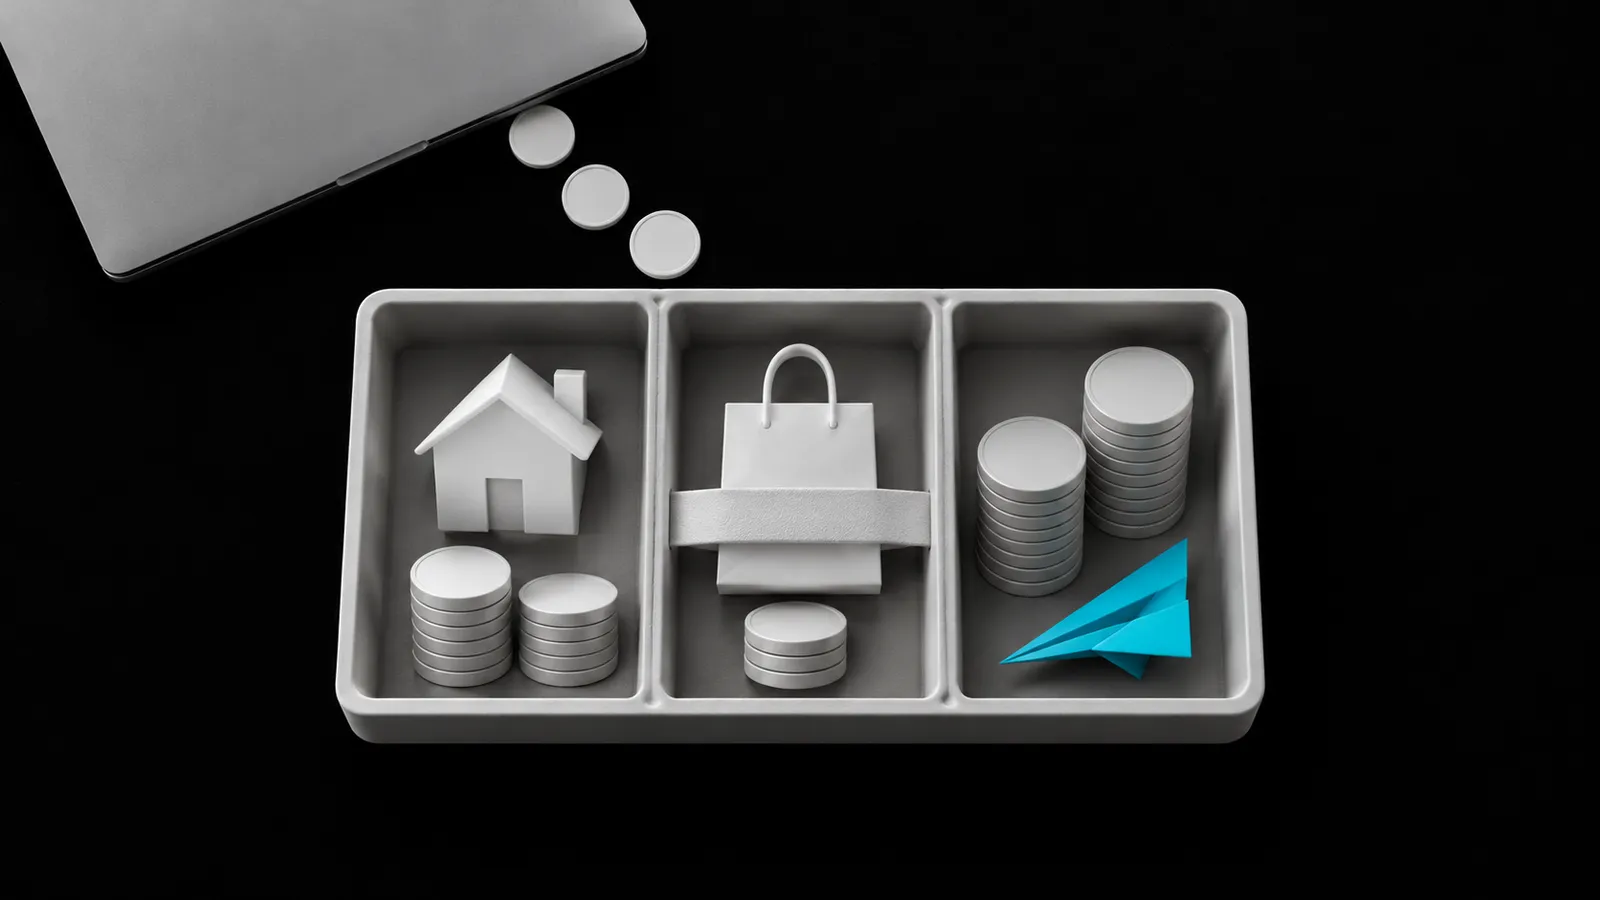
Aturan tiga kategori adalah cara memilih beberapa prioritas pengeluaran pribadi, dengan batas nominal dan periode yang jelas. Angka tiga merupakan pengingat untuk memilih, bukan rumus yang menjamin keuangan aman. Kebutuhan dasar, kewajiban, dan uang yang diperlukan bisnis tetap diperiksa sebelum menambah pengeluaran pilihan.
Bagian dari playbook: Playbook Bisnis dan Produk Digital
Intinya:
- Pengeluaran rutin perlu dibedakan dari belanja sekali-sekali, terutama ketika penerimaan bisnis berubah-ubah.
- Kategori prioritas tetap punya batas uang. Di luar kategori itu, kebutuhan penting tidak otomatis menjadi sasaran pemotongan.
- Omzet bukan uang pribadi yang bebas dipakai. Periksa biaya bisnis, kewajiban, dan kebutuhan kas secara terpisah.
Coba kamu bayangin dua solopreneur di bulan yang sama
Berikut ilustrasi rekaan dua solopreneur produk digital, Dina dan Raka. Cerita ini membandingkan jenis komitmen pengeluaran, bukan hasil keuangan nyata. Keduanya jualan template lewat iklan Meta. Bulan ini, satu kreatif mereka meledak dan omzet keduanya naik jauh dari biasanya.
Dina merayakannya di semua lini. Pindah ke apartemen yang lebih besar, ambil cicilan mobil, upgrade HP, tambah beberapa langganan, dan makan di luar jadi rutin. Semua terasa wajar, toh omzetnya ada.
Raka cuma memilih tiga hal. Kursi dan laptop kerja yang nyaman, satu liburan keluarga yang direncanakan dengan serius, dan kelas olahraga yang dia suka. Sisanya tetap seperti bulan-bulan sebelumnya.
Bulan berikutnya, penerimaan usaha dalam ilustrasi ini turun. Keduanya perlu meninjau biaya serta kas yang tersedia. Keputusan iklan tetap membutuhkan data tersendiri, bukan hanya mengikuti kebutuhan belanja pribadi.
Komitmen bulanan Dina lebih sulit diubah dibanding beberapa pengeluaran pilihan Raka. Namun, kita belum bisa menyimpulkan siapa yang lebih aman tanpa mengetahui biaya usaha, kewajiban, dan cadangan masing-masing. Liburan yang sudah dibayar pun belum tentu bisa dibatalkan tanpa biaya.
Kenapa lifestyle inflation lebih berbahaya buat solopreneur?
Lifestyle inflation adalah kenaikan standar hidup yang mengikuti kenaikan pendapatan, sampai pengeluaran yang dulu terasa mewah berubah jadi kebutuhan rutin. Sebagian kenaikan pengeluaran dapat dikurangi lagi, sementara komitmen seperti kontrak atau cicilan mempunyai batas yang perlu diperiksa.
Ide aturan tiga kategori ini saya ambil dari tulisan Justin Welsh tentang lifestyle inflation (Juli 2025). Dia menulis bahwa jebakan ini lebih berbahaya buat solopreneur karena pendapatannya tidak dijamin. Saya setuju, dan mekanismenya perlu dibongkar sedikit.
Bedakan bulan yang tinggi dan kemampuan belanja berulang
Kondisi pendapatan karyawan maupun solopreneur bisa berubah. Untuk usaha yang penerimaannya tidak merata, satu bulan yang tinggi belum cukup menjadi dasar komitmen pribadi jangka panjang.
Periksa pola beberapa periode yang relevan, termasuk musim sepi dan kewajiban yang belum jatuh tempo. Rata-rata omzet pun belum menunjukkan berapa uang yang dapat digunakan pemilik, karena biaya dan kebutuhan kas bisnis masih perlu diperhitungkan.
Lantai finansial yang terus naik
Lantai finansial adalah jumlah minimum yang harus kamu hasilkan tiap bulan supaya hidup berjalan tanpa memotong apa pun. Isinya sewa, cicilan, langganan, kebiasaan makan, dan kewajiban keluarga.
Setiap upgrade yang sifatnya rutin akan menaikkan lantai ini. Sekali naik, menurunkannya butuh keputusan yang menyakitkan, misalnya pindah rumah, menjual kendaraan, atau menjelaskan ke keluarga kenapa kebiasaan berubah.
Untuk menilai ruang belanja pribadi, bandingkan kebutuhan pribadi dengan dana yang memang tersedia untuk pemilik setelah kebutuhan bisnis diperiksa. Jangan langsung mengurangkan biaya hidup dari omzet. Daftar komitmen membantu melihat bagian yang sulit diubah, tetapi belum menjadi laporan keuangan lengkap.
Bagaimana omzet yang naik turun merusak keputusan bisnis kamu?
Ini bagian yang jarang dibahas. Biaya hidup yang tinggi ikut bocor ke keputusan bisnis.
Ritme test-kill-scale membahas pengujian, penghentian, dan perluasan iklan berdasarkan kriteria yang ditetapkan. ROAS merupakan salah satu masukan, bukan ukuran lengkap laba maupun kas. Kenaikan budget tetap perlu mempertimbangkan biaya, kualitas data, dan kemampuan melayani penjualan. Kalau kamu belum punya batas ROAS sendiri, mulai dari cara menghitung apakah iklan kamu untung.
Saat lantai finansial tinggi, bulan tipis jadi menakutkan. Lalu muncul tiga godaan yang merusak:
- Menunda kill. Iklan yang sudah di bawah batas dibiarkan jalan karena kamu butuh omzet, walaupun omzet itu sebenarnya rugi.
- Scale terlalu cepat. Budget dinaikkan sebelum datanya cukup, karena kamu ingin cepat mengejar tagihan.
- Menolak eksperimen. Produk baru yang belum tentu langsung menghasilkan terasa terlalu berisiko, jadi kamu terus memeras produk lama.
Jadi aturan tiga kategori sebenarnya alat bisnis juga. Mengetahui komitmen pribadi dapat membantu memisahkan kebutuhan rumah tangga dari keputusan campaign. Aturan kategori sendiri tidak menjamin disiplin atau menghilangkan ketergantungan usaha.
Apa itu aturan tiga kategori dan kenapa angkanya tiga?
Aturan tiga kategori membatasi prioritas pengeluaran pilihan ke daftar pendek. Setiap kategori tetap perlu nominal, periode, dan batas komitmen; “prioritas” tidak berarti belanja tanpa batas. Welsh menceritakan bahwa dia pertama kali memakai aturan ini saat merencanakan pernikahan, lalu menerapkannya ke banyak keputusan lain.
Atribut utamanya:
- Ada batas jumlah. Maksimal tiga, supaya kamu terpaksa memilih.
- Spesifik. Kategorinya jelas batasnya, sehingga tidak merembet ke mana-mana.
- Personal. Dipilih berdasarkan apa yang benar-benar bikin hidup kamu lebih baik.
- Terukur. Ada batas nominal dan periode, serta keputusan kapan pengeluaran ditinjau ulang.
- Ditinjau ulang. Kategorinya boleh berganti seiring fase hidup.
Angka tiga sendiri adalah heuristik. Yang bekerja adalah batasnya. Daftar pendek memaksa kamu mengakui bahwa tidak semua hal sama pentingnya buat kamu.
Sebagian orang terbantu oleh daftar prioritas karena pilihan menjadi lebih jelas. Jika cara ini tidak cocok, batas pengeluaran dapat disusun dengan metode lain. Jumlah kategori bukan ukuran keberhasilan mengelola uang.
Tiga kesalahan saat memilih kategori
Welsh menyebut tiga kesalahan yang menurut saya relevan sekali:
- Melewati batas. Begitu jadi lima atau enam kategori, kamu kembali ke titik awal, royal di semua hal.
- Memilih yang terdengar mengesankan. Kategorinya dipilih untuk dilihat orang lain, padahal tidak terlalu berarti buat kamu.
- Tidak spesifik. “Penampilan” terlalu luas. “Satu kali refresh pakaian kerja per tahun” jauh lebih bisa dijaga.
Kenapa ini penting buat solopreneur Indonesia dengan tim tipis?
Solopreneur di Indonesia punya beberapa tekanan tambahan yang membuat lantai finansial gampang naik.
- Cicilan terasa ringan. Paylater dan cicilan membuat upgrade terasa kecil per bulan. Tapi setiap cicilan adalah tambahan lantai selama berbulan-bulan.
- Tekanan untuk terlihat sukses. Begitu bisnis terlihat jalan, ekspektasi dari lingkungan ikut naik.
- Kewajiban keluarga. Banyak dari kita juga menopang orang tua atau keluarga besar. Ini pengeluaran yang wajar dan sering tidak bisa ditawar, jadi ruang di kategori lain perlu dijaga.
- Tidak ada tim yang menyerap guncangan. Kalau bulan sedang buruk, tidak ada divisi lain yang menutup. Kamu sendiri yang menanggung.
Ada juga sisi emosional. Omzet yang naik turun sering membuat solopreneur merasa harus terus berlari. Saya pernah membahas pola ini di tulisan tentang sisi gelap ambisi tinggi buat solopreneur. Lantai finansial yang rendah adalah salah satu cara paling praktis untuk menurunkan tekanan itu.
Kapan aturan ini tidak berlaku, dan apa jebakannya?
Aturan tiga kategori itu alat yang bagus, tapi ada batasnya.
- Kalau omzet belum menutup kebutuhan dasar. Fokus dulu ke stabilitas. Kategori royal bisa menunggu.
- Kalau masih ada utang konsumtif berbunga tinggi. Melunasinya biasanya lebih penting daripada memilih kategori untuk dinikmati.
- Kalau belum ada dana penyangga. Siapkan dulu cadangan untuk beberapa bulan tipis sebelum menambah komitmen baru.
- Jebakan “biaya bisnis”. Mobil atau gadget mahal sering disebut “buat operasional” supaya tidak masuk hitungan gaya hidup. Jujurlah soal fungsinya.
- Jebakan sebaliknya. Pengeluaran bisnis yang memang produktif punya hitungannya sendiri. Contohnya keputusan rekrut asisten, yang bisa kamu nilai lewat cara menghitung worth atau tidaknya hire VA pertama.
- Hemat yang kebablasan. Kesehatan, keselamatan, dan asuransi dasar tidak termasuk area untuk dipangkas habis.
Satu jebakan halus lagi: kategori royal yang bentuknya komitmen panjang tetap menaikkan lantai. Periksa mana yang dapat ditunda, dibatalkan, atau dikurangi, beserta biayanya. Pengeluaran tahunan tidak otomatis fleksibel jika sudah terikat pemesanan atau kontrak.
Satu catatan penting. Ini kerangka berpikir untuk mengatur pengeluaran. Untuk keputusan pajak, investasi, atau utang besar, sebaiknya kamu berdiskusi dengan perencana keuangan.
Susun batas yang bisa diperiksa
Mulai dengan daftar pengeluaran pribadi dan pisahkan dari biaya bisnis. Tandai kebutuhan dasar, kewajiban, pengeluaran pilihan, serta transaksi yang kategorinya belum jelas. Pengeluaran campuran perlu dijelaskan, bukan seluruhnya diberi label “operasional”.
| Jenis pengeluaran contoh | Yang perlu ditulis | Pertanyaan sebelum berubah |
|---|---|---|
| Kebutuhan keluarga | Nominal dan periode kebutuhan | Bagian mana yang wajib dipenuhi dan tidak aman dipotong? |
| Peralatan kerja | Fungsi bisnis atau pribadi serta biaya keseluruhan | Apakah alat diperlukan sekarang dan masuk daftar biaya yang tepat? |
| Liburan pilihan | Batas biaya, jadwal, dan ketentuan pembatalan | Apa dampaknya jika penerimaan usaha lebih rendah dari rencana? |
| Langganan atau komitmen baru | Biaya berulang, durasi, serta cara berhenti | Apakah masih sanggup dipenuhi pada periode yang lebih rendah? |
Tabel ini membantu merapikan pertanyaan. Ia tidak menetapkan nominal yang cocok untuk semua orang.
Tentukan prioritas setelah dana yang tersedia jelas
Pilih kategori yang memang ingin kamu prioritaskan, lalu tulis batas uang dan periodenya. Jangan menjadikan seluruh pengeluaran di luar tiga kategori sebagai kandidat pemotongan tanpa melihat fungsinya. Kebutuhan kesehatan, keselamatan, dan keluarga tetap ditinjau menurut kebutuhan sebenarnya.
Untuk transfer uang dari bisnis ke pribadi, gunakan catatan keuangan yang memisahkan penerimaan, biaya, kewajiban, dan kebutuhan kas usaha. Omzet rata-rata saja tidak cukup untuk menentukan besaran transfer. Jika datanya belum jelas, tandai kekurangannya sebelum menaikkan komitmen pribadi.
Kamu bisa membuat skenario pengeluaran pada periode lebih rendah, tetapi tulis asumsinya. Pembagian cadangan dengan pengeluaran bulanan hanya ilustrasi berdasarkan angka yang dimasukkan; biaya tidak rutin dan perubahan kondisi dapat mengubah hasilnya. Jangan membaca angka itu sebagai jaminan bisa bertahan tanpa tekanan.
Jika memakai AI untuk merapikan daftar
Berikan hanya data relevan yang boleh diproses di alat tersebut. Menghapus nomor rekening tidak otomatis membuat seluruh mutasi aman dibagikan. Kamu dapat memakai kategori dan angka rekaan untuk mencoba format terlebih dahulu.
Kelompokkan baris pengeluaran yang saya berikan menjadi kebutuhan dasar, kewajiban, pengeluaran pilihan, dan perlu diperiksa. Tampilkan ID baris sumber. Pisahkan pengeluaran berulang dan sekali-sekali. Jangan menentukan nominal belanja, transfer pemilik, atau pilihan investasi. Jika konteksnya kurang, tulis pertanyaan yang perlu dijawab.
Periksa hasil kelompoknya sebelum dipakai. AI tidak mengetahui seluruh kewajiban keluarga, fungsi suatu pengeluaran, atau rencana bisnis yang tidak kamu berikan.
Tinjau saat keadaan berubah
Catat alasan memilih kategori dan kapan keputusan perlu ditinjau ulang, misalnya saat kebutuhan keluarga berubah atau ada komitmen baru. Prioritas boleh bergeser; pengeluaran yang sudah disetujui pun perlu dilihat kembali jika dasarnya berubah.
Aturan tiga kategori berguna sebagai alat memilih. Nilainya terletak pada batas yang jelas dan keputusan yang sesuai kondisi, bukan pada kewajiban menikmati tepat tiga hal atau selalu hidup dengan biaya serendah mungkin.
Kalau kamu ingin dapat cara berpikir seperti ini secara rutin, soal bisnis digital, iklan, dan AI untuk solopreneur, kamu bisa ikut newsletter saya.
Kalau kamu mau dibimbing membangun produk digital dari keahlianmu sendiri, lihat program mentoring AI.
Pertanyaan yang sering muncul
Apa itu lifestyle inflation dan kenapa berbahaya untuk solopreneur?
Lifestyle inflation menggambarkan kenaikan pengeluaran seiring pendapatan, termasuk ketika belanja pilihan berubah menjadi komitmen rutin. Untuk usaha dengan penerimaan yang berubah-ubah, periksa kemampuan memenuhi komitmen pada periode lebih rendah. Omzet tinggi satu bulan belum menunjukkan uang pribadi yang tersedia.
Bagaimana cara memilih tiga kategori pengeluaran yang boleh dinikmati penuh?
Pilih prioritas pengeluaran yang bermakna setelah kebutuhan dasar, kewajiban, dan kebutuhan bisnis diperiksa. Tuliskan nominal, periode, serta batas komitmen tiap kategori. Angka tiga hanyalah heuristik, dan pengeluaran penting di luar kategori itu tidak otomatis harus dipotong.
Berapa gaji yang sebaiknya diambil solopreneur dari bisnisnya sendiri?
Artikel ini tidak menetapkan besaran transfer pemilik. Omzet rata-rata saja bukan dasarnya karena biaya, kewajiban, dan kebutuhan kas bisnis perlu diperiksa. Gunakan catatan keuangan yang memisahkan hal-hal tersebut sebelum menentukan perubahan pengeluaran pribadi.
Apakah aturan tiga kategori cocok untuk semua kondisi keuangan?
Aturan ini paling cocok untuk solopreneur yang kebutuhan dasarnya sudah tertutup dan sudah memiliki dana penyangga. Kalau omzet belum menutup kebutuhan pokok, atau masih ada utang konsumtif berbunga tinggi, prioritaskan stabilitas dan pelunasan lebih dulu. Untuk keputusan pajak, investasi, atau utang besar, diskusikan dengan perencana keuangan agar rencananya sesuai dengan kondisi kamu.
Artikel terkait
Cara delegasi tugas ke VA tanpa kehilangan kontrol: SOP dari rekaman, definisi selesai, batas wewenang, dan titik cek untuk solopreneur yang mulai pakai AI.
Cara bikin dashboard klien di Notion: satu command center berisi timeline, deliverable, dan SOP, supaya solopreneur scale tanpa nambah jam kerja.
Summit audio adalah event gratis berisi sesi rekaman audio plus replay. Begini cara menyusunnya jadi funnel produk AI tanpa harus live Zoom berjam-jam.