Kenapa Omzet Naik Tapi Bisnis Makin Rapuh? Bedah Aliran Kas Pendanaan Akuisisi
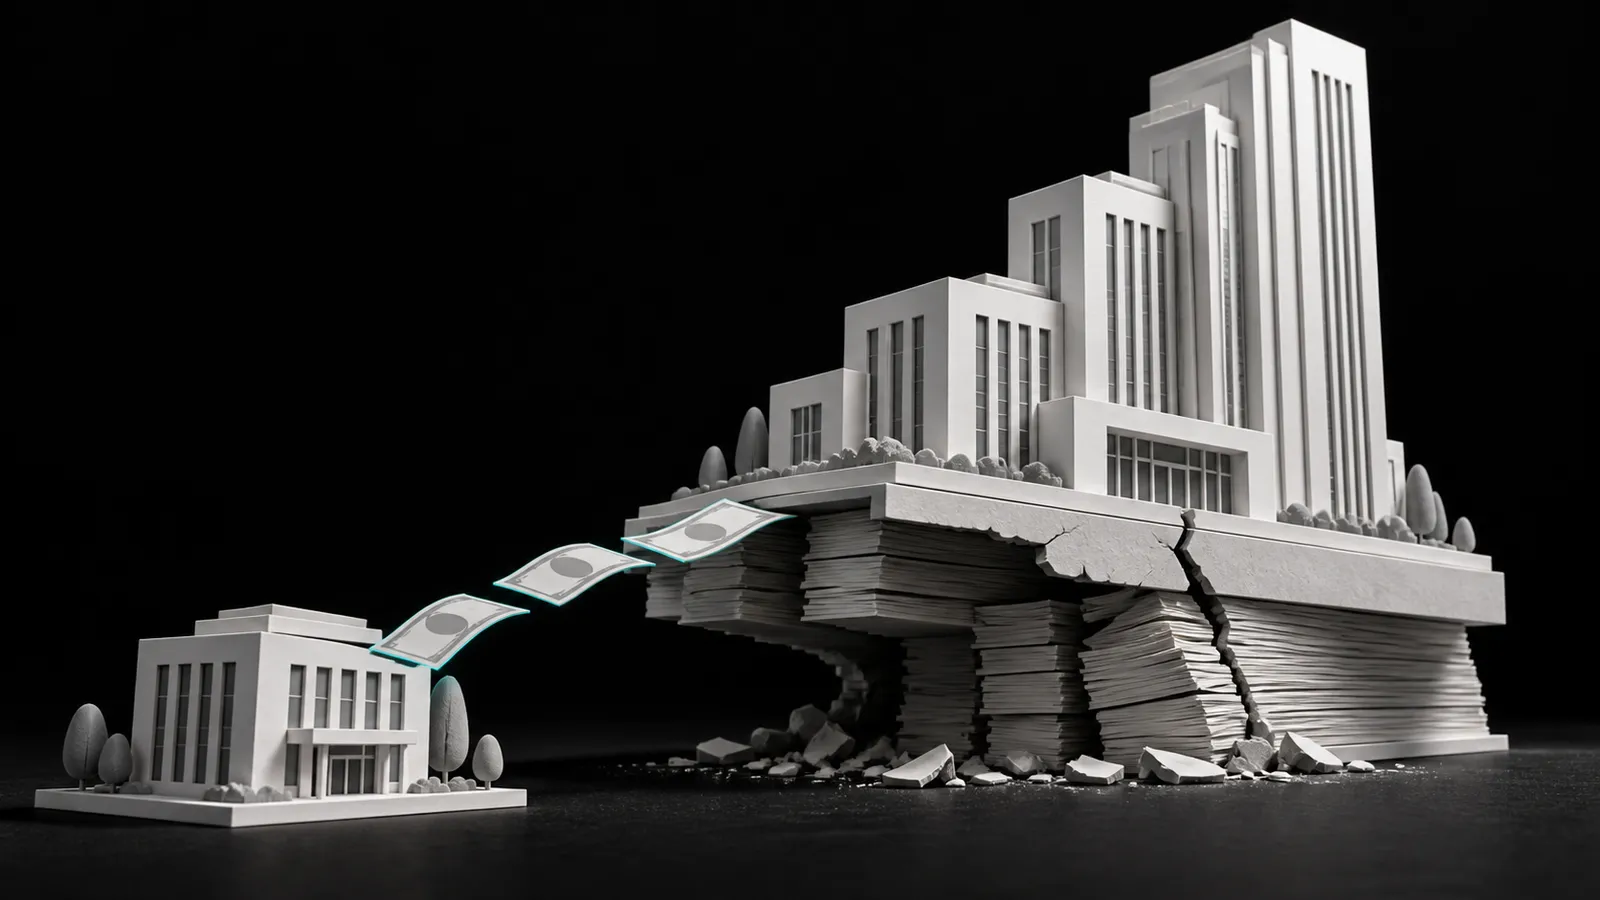
Omzet naik tapi bisnis makin rapuh ketika keuntungan per pelanggan menipis sementara pendanaan akuisisi menjaga belanja iklan tetap berjalan. Tambahan dana bisa membuat kas terlihat aman, meski pendapatan pelanggan berikutnya sudah harus dialokasikan untuk pelunasan.
Bagian dari playbook: Playbook Bisnis dan Produk Digital
Intinya:
- Pendanaan akuisisi mengubah sumber dan waktu pembayaran biaya mendapatkan pelanggan.
- Rasio LTGP:CAC harus memasukkan seluruh biaya akuisisi, termasuk bagian yang dibiayai pihak ketiga.
- Ruang menambah iklan bergantung pada kas yang tersisa setelah kewajiban dan kebutuhan operasional diperhitungkan.
Coba kamu bayangin sedang menutup laporan toko online. Penjualan meningkat, saldo rekening cukup, dan tim marketing meminta tambahan anggaran.
Lalu kamu membuka jadwal pembayaran. Ada pendanaan iklan yang mulai ditagih, pembayaran stok, serta pesanan yang dananya belum cair.
Uang di rekening yang sama sekarang terasa berbeda. Sebagiannya sudah punya tujuan pembayaran.
Saat membedah simulasi dalam artikel ini, saya memeriksa kewajiban atas kas penjualan sebelum menilai ruang untuk menambah iklan. Urutan pemeriksaan ini membantu menjelaskan sumber kerapuhannya.
Pembahasan tentang pendanaan yang menyamarkan margin pelanggan menjelaskan pola dasarnya. Di sini, kita menelusuri aliran uang sampai pelunasan dan keputusan anggaran berikutnya.
Kenapa omzet naik tapi bisnis makin rapuh meski kas bertambah?
Unit ekonomi pelanggan adalah perhitungan pendapatan dan biaya yang terkait dengan satu pelanggan untuk menilai kontribusi ekonominya. Atribut pentingnya mencakup biaya akuisisi, laba kotor, pembelian ulang, periode pengukuran, dan waktu penerimaan kas.
Hubungannya sederhana. Pendapatan pelanggan harus menyediakan cukup ruang untuk menutup biaya memperoleh pelanggan tersebut serta kebutuhan bisnis yang belum diperhitungkan.
Pendanaan memungkinkan bisnis membayar iklan sebelum seluruh hasil pelanggan terkumpul. Akibatnya, volume akuisisi bisa meningkat lebih cepat daripada kemampuan pelanggan menghasilkan kas.
Omzet ikut tumbuh selama tambahan iklan menghasilkan transaksi. Sementara itu, biaya mendapatkan pelanggan bisa membesar, potongan harga mengikis margin, atau pembelian ulang melemah.
Nah, fasilitas pendanaan membuat tekanan pembayaran langsung terasa lebih ringan. Pemilik usaha bisa terlambat menyadari bahwa setiap tambahan pelanggan semakin sedikit menyumbang keuntungan.
Pisahkan uang hasil operasi dan uang hasil pendanaan
Laporan arus kas memisahkan aktivitas operasi, investasi, dan pendanaan. Pinjaman pada umumnya masuk aktivitas pendanaan, sesuai penjelasan IAS 7 tentang laporan arus kas.
Karena itu, pernyataan “cashflow positif” membutuhkan penjelasan. Apakah kas operasi positif, atau total kas bertambah setelah menerima pendanaan?
Kalau pemberi dana membayar tagihan iklan langsung, rekening bisnis mungkin tidak menerima pencairannya. Kewajiban pembayaran tetap perlu ditelusuri melalui kontrak dan tagihan.
Pendanaan akuisisi pelanggan menyediakan dana untuk memperoleh pelanggan dengan kewajiban sesuai perjanjian. Bentuk pembayaran dan biayanya menentukan berapa banyak kas masa depan yang sudah terikat.
Bedah simulasi dari biaya akuisisi sampai uang yang tersisa
Angka berikut merupakan simulasi hipotetis untuk menjelaskan mekanisme, tanpa merujuk hasil brand tertentu.
 Baca jugaIklan Meta & GoogleDua Angka yang Nentuin Bisnis Ecom Bertahan atau Masuk Death Spiral
Bayangkan rasio LTGP:CAC suatu usaha turun dari 2,0x menjadi 1,03x selama enam kuartal. Dalam simulasi yang sama, pihak ketiga membiayai 70% biaya akuisisi.
Rasio LTGP:CAC adalah perbandingan estimasi laba kotor sepanjang hubungan pelanggan dengan biaya mendapatkan pelanggan tersebut. LTGP berarti lifetime gross profit, sedangkan CAC berarti customer acquisition cost.
Gunakan satuan indeks agar perhitungannya mudah:
- Biaya akuisisi seorang pelanggan sebesar 100 unit.
- Pemberi dana membiayai 70 unit.
- Bisnis membayar 30 unit dari kas sendiri.
- Pada rasio 1,03x, estimasi laba kotor pelanggan sebesar 103 unit.
Biaya akuisisi tetap 100 unit. Membagi laba kotor dengan setoran kas sendiri akan membuat efisiensi akuisisi terlihat terlalu tinggi.
Untuk menyederhanakan simulasi, anggap seluruh laba kotor sudah menjadi kas. Anggap pula pokok pendanaan harus dikembalikan penuh.
Dari 103 unit tersebut, pengembalian pokok memakai 70 unit. Penggantian kas sendiri yang keluar di awal memakai 30 unit lagi.
Sisanya hanya 3 unit, sebelum biaya pendanaan dan biaya operasional yang belum masuk perhitungan.
Pada rasio 2,0x, laba kotor sebesar 200 unit menyisakan 100 unit setelah biaya akuisisi. Penurunan menuju 1,03x mempersempit ruang tersebut menjadi 3 unit.
Selisih 3 unit setara 3% dari CAC dalam simulasi ini. Persentase margin terhadap omzet membutuhkan angka pendapatan yang berbeda.
Artinya, bisnis dapat terus memperoleh pelanggan sambil kehilangan ruang untuk membayar kebutuhan lain. Pertumbuhan volume memperbesar aktivitas, sekaligus memperbesar kebutuhan pendanaan.
Jadwal pembayaran bisa lebih cepat daripada datangnya keuntungan
Simulasi tadi menganggap seluruh laba kotor sudah terkumpul. Dalam bisnis nyata, sebagian LTGP masih berupa perkiraan pembelian ulang.
Pelanggan mungkin membeli lagi setelah tagihan pendanaan jatuh tempo. Bahkan pelanggan yang akhirnya menguntungkan bisa menciptakan kekurangan kas sementara.
Karena itu, kamu perlu membaca dua hal bersama:
- Besarnya kontribusi pelanggan: berapa laba kotor yang tersisa setelah biaya akuisisi.
- Waktu kontribusi menjadi kas: kapan uang tersedia dibandingkan jadwal kewajiban.
Pengembalian pokok mengurangi kas dan saldo utang. Biaya pendanaan menambah beban ekonomi. Saat menghitung keuntungan, hindari menghitung biaya akuisisi dan pengembalian pokoknya sebagai dua biaya terpisah.
Untuk pemilik toko dengan tim tipis, perbedaan ini terasa saat harus memilih antara membayar tagihan atau membeli stok.
Untuk penjual jasa, bentuknya bisa berupa uang muka pelanggan yang terpakai untuk iklan, sementara pekerjaan yang dijanjikan masih memerlukan biaya penyelesaian.
Sebagai AI consultant dan digital marketing strategist, perhatian saya pada analisis seperti ini adalah kejelasan hubungan antarangka. Dashboard perlu memperlihatkan dana yang tersedia beserta kewajibannya.
Otomasi baru membantu ketika pencatatannya konsisten. Kamu bisa mulai dari merapikan proses sebelum mengotomasi dengan AI agar kesalahan pencatatan cepat ditemukan.
Kapan pendanaan ini masuk akal, dan di mana jebakannya?
Pendanaan dapat membantu ketika kontribusi pelanggan cukup, pola penerimaan kas dapat diperkirakan, dan jadwal pembayaran sesuai kemampuan bisnis.
Penilaian juga perlu memasukkan biaya fasilitas, kewajiban kontrak, serta cadangan untuk keterlambatan penerimaan.
Kerapuhan muncul ketika bisnis terus membutuhkan pendanaan baru untuk memenuhi kewajiban lama, sementara kontribusi pelanggan terbaru semakin tipis.
Ada jebakan lain: perbandingan pelanggan dengan umur pengamatan berbeda.
Kohort pelanggan adalah kelompok pelanggan berdasarkan kesamaan tertentu, misalnya bulan pembelian pertama. Kohort membantu memeriksa unit ekonomi tanpa mencampur seluruh riwayat pelanggan.
Kelompok lama sudah punya kesempatan membeli ulang lebih banyak. Kelompok baru membutuhkan waktu untuk memperlihatkan pola yang sebanding.
Bandingkan laba kotor pada umur pelanggan yang sama. Pisahkan hasil yang sudah terjadi dari proyeksi pembelian berikutnya.
Rasio awal yang rendah juga memerlukan konteks. Rencana retensi perlu diuji melalui perilaku pelanggan yang benar-benar terlihat.
Audit minggu ini sebelum menyetujui tambahan anggaran
Mulai dengan spreadsheet sederhana. Gunakan laporan transaksi, pengeluaran akuisisi, dan jadwal pembayaran yang sudah tersedia.
 Baca jugaBisnis & Produk DigitalKenapa Susah Naik Income? Psikologi di Balik Keputusan Bisnis
-
Cocokkan seluruh biaya akuisisi. Masukkan tagihan yang dibayar sendiri maupun pemberi dana. Sertakan biaya terkait sesuai definisi CAC yang kamu gunakan.
-
Kelompokkan pelanggan menurut waktu dan sumber akuisisi. Cocokkan biaya kampanye dengan pelanggan baru yang relevan. Periksa kemungkinan pelanggan lama terhitung sebagai akuisisi baru.
-
Hitung laba kotor secara konsisten. Masukkan potongan harga, retur, dan biaya pokok yang relevan. Tandai biaya variabel lain yang masih perlu dikurangi setelahnya.
-
Petakan penerimaan dan kewajiban per minggu. Cantumkan pencairan penjualan, pembayaran stok, biaya operasional, serta pelunasan pendanaan. Tandai uang yang penggunaannya terikat.
-
Uji kondisi tanpa pencairan baru. Gunakan kas awal dan penerimaan yang masuk akal. Pertahankan kewajiban yang sudah disepakati untuk melihat kapan kekurangan kas muncul.
-
Nilai tambahan anggaran secara terpisah. Periksa pelanggan dari kenaikan belanja terbaru. Rata-rata seluruh bisnis bisa tertolong pelanggan lama yang lebih menguntungkan.
Jika catatannya belum lengkap, tulis bagian yang belum diketahui. Keputusan anggaran perlu mempertimbangkan ketidakpastian tersebut.
Omzet menunjukkan transaksi yang berhasil kamu ciptakan. Ketahanan bisnis terlihat dari kewajiban yang tetap sanggup kamu penuhi setelah transaksi itu terjadi.
Minggu ini, coba telusuri satu kelompok pelanggan sampai aliran kas dan pelunasannya selesai. Mulai dari situ sebelum menyetujui tambahan iklan berikutnya.
Kalau kamu mau dibimbing membangun produk digital dari keahlianmu sendiri, lihat program mentoring AI.
Pertanyaan yang sering muncul
Kenapa omzet naik tapi uang kas tetap terasa kurang?
Omzet mencatat penjualan, sedangkan ketersediaan kas dipengaruhi waktu pencairan dan pembayaran kewajiban. Penjualan yang meningkat dapat membutuhkan tambahan stok, biaya pelayanan, serta pembayaran akuisisi lebih besar. Periksa penerimaan yang sudah cair, tagihan yang segera jatuh tempo, dan dana yang penggunaannya terikat. Selisih waktunya membantu menjelaskan tekanan kas.
Apakah biaya iklan yang dibiayai pihak ketiga tetap masuk CAC?
Seluruh biaya iklan untuk memperoleh pelanggan tetap masuk perhitungan CAC sesuai cakupan yang digunakan. Sumber pembayarannya memengaruhi pendanaan dan kewajiban kas. Pisahkan pencatatan biaya akuisisi, pokok pendanaan, serta biaya fasilitas. Pemisahan ini membantu menjaga perhitungan efisiensi pelanggan tetap konsisten sekaligus memperlihatkan kebutuhan pelunasan.
Apakah rasio LTGP:CAC di atas satu berarti bisnis sudah untung?
Rasio LTGP:CAC di atas satu menunjukkan estimasi laba kotor pelanggan melebihi biaya akuisisinya. Bisnis masih perlu menutup biaya operasional dan biaya pendanaan yang belum diperhitungkan. Periksa juga apakah laba kotor sudah terealisasi atau masih bergantung pada perkiraan pembelian ulang. Waktu penerimaan kas menentukan kemampuan memenuhi tagihan.
Bagaimana cara mengecek bisnis terlalu bergantung pada pendanaan?
Buat proyeksi kas dengan asumsi tidak ada pencairan pendanaan baru. Masukkan kas awal, penerimaan pelanggan yang realistis, serta seluruh kewajiban yang sudah disepakati. Amati kapan saldo tidak cukup untuk membayar kebutuhan usaha. Lanjutkan dengan memeriksa kontribusi pelanggan terbaru agar penyebab kekurangan kas dapat ditelusuri ke operasional, akuisisi, atau jadwal pembayaran.
Artikel terkait
Omzet naik dan cashflow positif bisa menutupi unit ekonomi yang sebenarnya rapuh. Ini mekanisme pendanaan akuisisi bisa menyembunyikan masalah itu.
Bisnis ecommerce sering collapse walau ROAS kelihatan bagus. Pelajari rasio LTGP terhadap CAC yang menentukan bisnismu bertahan atau masuk death spiral.
Course Meta Ads gampang basi karena platform terus berubah. Pelajari cara memisahkan prinsip tahan lama dari langkah teknis yang gampang basi.
Butuh bantuan terapkan ini ke bisnismu?
Konsultasi digital marketing & AI langsung dengan Hendra Kuang, strategi berbasis data untuk market Indonesia.
Mulai konsultasi